


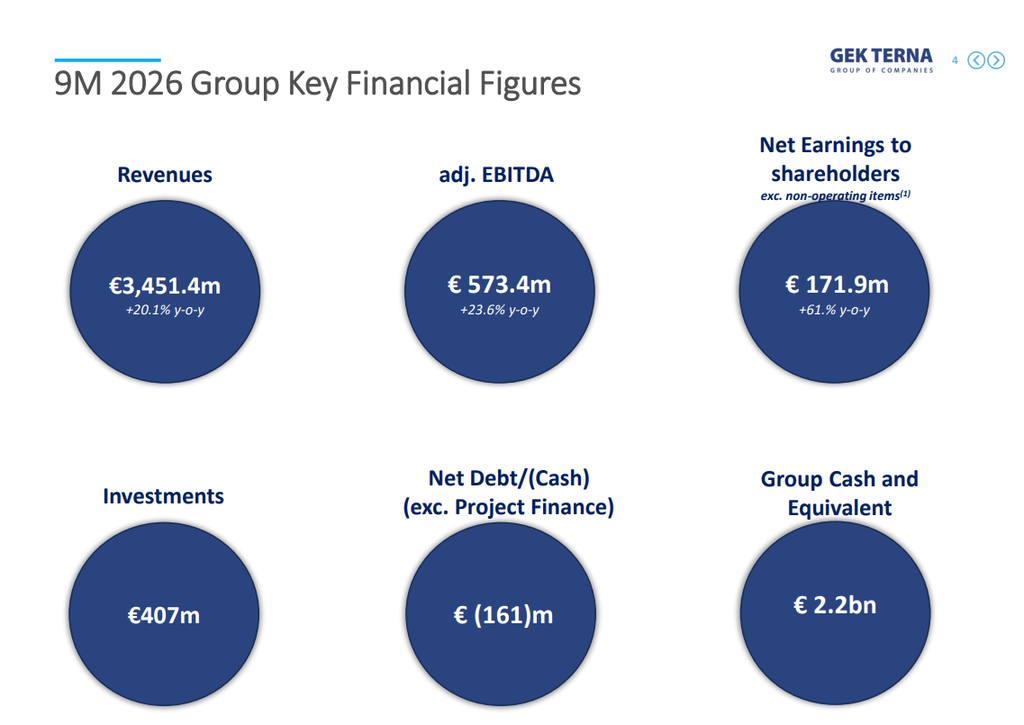
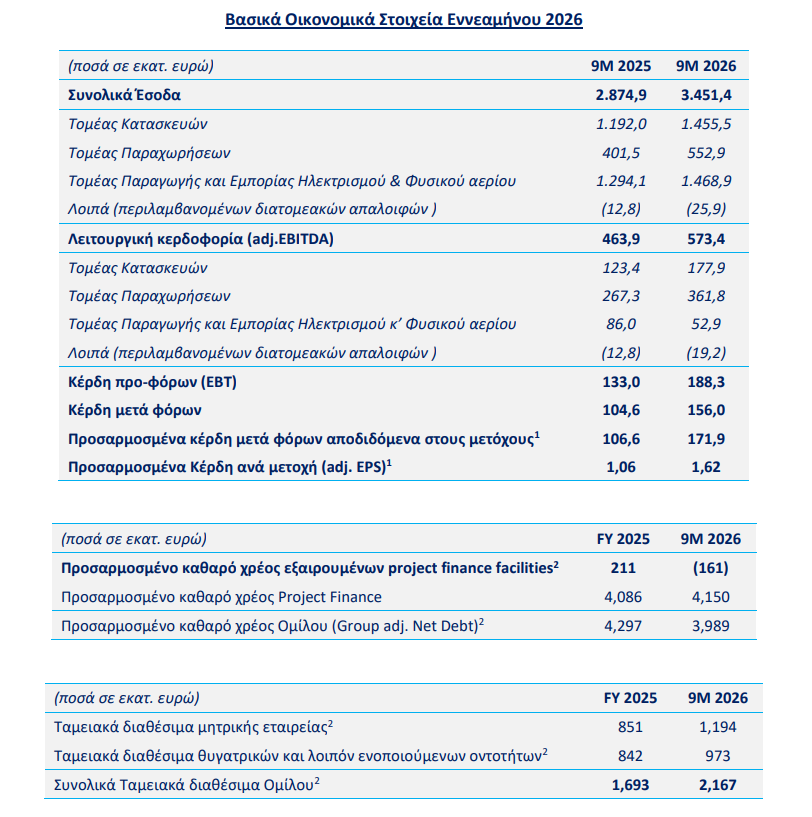
Άλμα 61,3% στα προσαρμοσμένα καθαρά κέρδη, τα οποία διαμορφώθηκαν στα 171,9 εκατ. ευρώ, κατέγραψε ο Όμιλος ΓΕΚ ΤΕΡΝΑ στο εννεάμηνο του 2026, ξεπερνώντας ήδη την αντίστοιχη κερδοφορία ολόκληρου του 2025, που είχε ανέλθει σε 147,3 εκατ. ευρώ. Η επίδοση συνοδεύτηκε από αύξηση των εσόδων κατά 20,1%, στα 3,45 δισ. ευρώ, και ενίσχυση της προσαρμοσμένης λειτουργικής κερδοφορίας (EBITDA) κατά 23,6%, στα 573,4 εκατ. ευρώ.
Τα δημοσιευμένα κέρδη μετά φόρων ανήλθαν σε 156 εκατ. ευρώ, έναντι 104,6 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, ενώ τα προσαρμοσμένα κέρδη ανά μετοχή (EPS) διαμορφώθηκαν σε 1,62 ευρώ, από 1,06 ευρώ.
Η επιτάχυνση της κερδοφορίας έγινε ακόμη πιο εμφανής κατά το τρίτο τρίμηνο του 2026, όταν τα προσαρμοσμένα καθαρά κέρδη υπερδιπλασιάστηκαν, φτάνοντας τα 89 εκατ. ευρώ. Τα έσοδα του τριμήνου αυξήθηκαν κατά 47%, σε περίπου 1,35 δισ. ευρώ, ενώ το προσαρμοσμένο EBITDA ενισχύθηκε κατά 48%, στα 217 εκατ. ευρώ.
Καθοριστική ήταν η συμβολή των Παραχωρήσεων, που αντιπροσωπεύουν πλέον το 63% της συνολικής προσαρμοσμένης λειτουργικής κερδοφορίας του Ομίλου, ενώ σημαντική ενίσχυση παρουσίασαν και οι Κατασκευές, με αύξηση EBITDA κατά 44,2%. Παράλληλα, ο τομέας της Ενέργειας κατέγραψε βελτίωση της κερδοφορίας στο τρίτο τρίμηνο σε σχέση με τα προηγούμενα τρίμηνα του έτους.
Η ενίσχυση των αποτελεσμάτων αντανακλά τη συνδυαστική επίδοση των βασικών δραστηριοτήτων της ΓΕΚ ΤΕΡΝΑ και την αυξανόμενη συνεισφορά επενδύσεων που έχουν ήδη τεθεί σε λειτουργία.
Ο τομέας των Παραχωρήσεων συνέχισε να διευρύνει σημαντικά τα μεγέθη και τη συνεισφορά του στην κερδοφορία του Ομίλου, αντανακλώντας τόσο την αυξανόμενη συμβολή του διευρυμένου χαρτοφυλακίου όσο και τη θετική πορεία της κυκλοφορίας στους βασικούς αυτοκινητοδρόμους.
Τα έσοδα του τομέα κατά το εννεάμηνο του 2026 ανήλθαν σε 552,9 εκατ. ευρώ, αυξημένα κατά 37,7%, ενώ η προσαρμοσμένη λειτουργική κερδοφορία (EBITDA) αυξήθηκε κατά 35,3%, στα 361,8 εκατ. ευρώ, αντιπροσωπεύοντας περίπου το 63% του συνολικού EBITDA του Ομίλου.
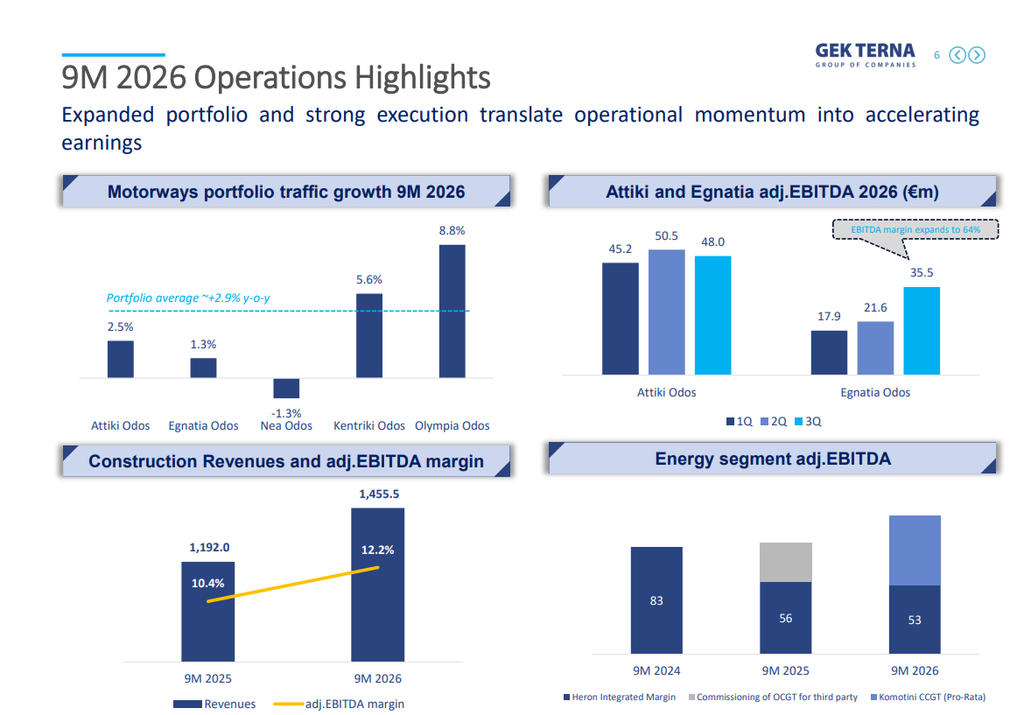
Στους αυτοκινητοδρόμους, η κυκλοφορία διατήρησε συνολικά θετική δυναμική κατά το εννεάμηνο. Στην Αττική Οδό οι διελεύσεις αυξήθηκαν κατά 2,5%, ενώ στην Εγνατία Οδό ενισχύθηκαν κατά 1,3%.
Στην Κεντρική Οδό καταγράφηκε ισχυρότερη αύξηση κατά 5,6%, ενώ στη Νέα Οδό η κίνηση διαμορφώθηκε οριακά χαμηλότερα, κατά 1,3%, σε σχέση με την αντίστοιχη περίοδο του προηγούμενου έτους. Ιδιαίτερα θετική ήταν και η επίδοση της Ολυμπίας Οδού, όπου η κυκλοφορία αυξήθηκε κατά 8,8%.
Σε επίπεδο λειτουργικής κερδοφορίας, η Αττική Οδός παρουσίασε αύξηση EBITDA κατά 7,5% σε ετήσια βάση, ενώ η συνεισφορά της Εγνατίας Οδού αυξήθηκε σημαντικά σε σχέση με τα πρώτα τρίμηνα του έτους, λόγω του εποχικά υψηλότερου κυκλοφοριακού φόρτου.
Σε υψηλότερα επίπεδα κινήθηκε η δραστηριότητα στον κατασκευαστικό τομέα, καθώς συνεχίστηκε με υψηλούς ρυθμούς η υλοποίηση έργων που βρίσκονταν υπό κατασκευή, ενώ ξεκίνησε και η εκτέλεση νέων έργων.
Τα έσοδα των Κατασκευών διαμορφώθηκαν σε 1,46 δισ. ευρώ, έναντι 1,19 δισ. ευρώ το αντίστοιχο εννεάμηνο του 2025, ενώ η προσαρμοσμένη λειτουργική κερδοφορία αυξήθηκε κατά 44,2%, στα 177,9 εκατ. ευρώ, από 123,4 εκατ. ευρώ.
Τα περιθώρια κέρδους συνέχισαν να κινούνται σε ικανοποιητικά επίπεδα, ως αποτέλεσμα του μείγματος των έργων, της εκτελεστικής ικανότητας, της προσήλωσης του Ομίλου και της ταχύτητας εκτέλεσης.
Το υπογεγραμμένο ανεκτέλεστο στις 30 Σεπτεμβρίου 2026 ανήλθε σε 7,1 δισ. ευρώ, έναντι 6,6 δισ. ευρώ στις 31 Δεκεμβρίου 2025. Παράλληλα, τα προς υπογραφή έργα διαμορφώνονται σε 1,4 δισ. ευρώ, ανεβάζοντας το συνολικό ανεκτέλεστο στα 8,5 δισ. ευρώ.
Περίπου το 80% του ανεκτέλεστου αντιστοιχεί σε έργα ιδίων επενδύσεων του Ομίλου (56%) και ιδιωτικών επενδύσεων τρίτων (23%). Η συγκεκριμένη σύνθεση διαμορφώνει, σύμφωνα με τον Όμιλο, ένα ποιοτικό χαρτοφυλάκιο ελεγχόμενου κινδύνου, με υψηλή ορατότητα εσόδων και κερδοφορίας και περιορισμένη έκθεση σε κινδύνους ανάθεσης και χρηματοδότησης.
Σημειώνεται ότι το 88% των έργων βρίσκεται στην Ελλάδα.
Στον τομέα της Ηλεκτρικής Ενέργειας, η ελληνική αγορά παρουσίασε μείωση της ζήτησης κατά 0,5%, με τη συνολική παραγωγή να αυξάνεται, ωστόσο, κατά 14,4%, κυρίως από ΑΠΕ και υδροηλεκτρικά, λόγω των αυξημένων εξαγωγών.
Οι καθαρές εξαγωγές ηλεκτρικής ενέργειας ανήλθαν σε 6,8 TWh, έναντι 1,7 TWh την αντίστοιχη περίοδο του 2025, ενώ η τιμή ενέργειας στη χονδρεμπορική αγορά αυξήθηκε κατά 50%, σε συνέχεια των υψηλότερων τιμών φυσικού αερίου.
Όσον αφορά τον Όμιλο ΓΕΚ ΤΕΡΝΑ, η παραγωγή από τη μονάδα του ΗΡΩΝΑ αυξήθηκε κατά 12,6%, στις 1,36 TWh, ενώ η μονάδα της Κομοτηνής παρήγαγε 2,39 TWh.
Στον τομέα προμήθειας ηλεκτρικής ενέργειας και φυσικού αερίου σε τελικούς καταναλωτές, ο ΗΡΩΝ διατήρησε το μερίδιο αγοράς του στο 10%.
Οι συνολικές πωλήσεις ηλεκτρικής ενέργειας ανήλθαν σε 3,56 TWh, παρουσιάζοντας μείωση σε σχέση με το προηγούμενο έτος, εξαιτίας της υποχώρησης των πωλήσεων σε συγκεκριμένους βιομηχανικούς πελάτες.
Σε επίπεδο κερδοφορίας, καταγράφηκε αύξηση σε σχέση με τα προηγούμενα τρίμηνα του έτους. Λαμβάνοντας υπόψη τη συνεισφορά της νέας μονάδας της Κομοτηνής, η υποκείμενη κερδοφορία του τομέα παρουσίασε αύξηση σε ετήσια βάση.
Ο Όμιλος επισημαίνει ότι ο ενεργειακός τομέας αξιοποιεί την ευελιξία και την ανταγωνιστική του θέση, παρά τη συνεχιζόμενη μεταβλητότητα στις διεθνείς αγορές ενέργειας.
Σημαντικό ορόσημο αποτέλεσε η επιτυχής πρώτη έκδοση Ευρωομολόγου στο πλαίσιο του προγράμματος EMTN που θέσπισε ο Όμιλος ΓΕΚ ΤΕΡΝΑ.
Στο πλαίσιο της ενεργητικής διαχείρισης της κεφαλαιακής και χρηματοδοτικής δομής του, ο Όμιλος προχώρησε στην έκδοση επταετούς ομολόγου ύψους 500 εκατ. ευρώ, με κουπόνι 4,75%.
Το ομόλογο έλαβε πιστοληπτική αξιολόγηση επενδυτικής βαθμίδας από τις Moody’s και S&P (Baa3/BBB-).
Η έκδοση προσέλκυσε ισχυρή ζήτηση από τη διεθνή επενδυτική κοινότητα, με προσφορές περίπου 2,3 δισ. ευρώ, υπερκαλύπτοντας το ζητούμενο ποσό κατά 4,6 φορές.
Σε συνδυασμό με την πρόσφατη Αύξηση Μετοχικού Κεφαλαίου, οι κινήσεις αυτές ενισχύουν περαιτέρω την κεφαλαιακή βάση, τη ρευστότητα και τη χρηματοδοτική ευελιξία του Ομίλου.
Σύμφωνα με τη διοίκηση, η ισχυρή χρηματοοικονομική θέση προσφέρει ανθεκτικότητα σε ένα απαιτητικό οικονομικό και χρηματοδοτικό περιβάλλον, καθώς και μεγαλύτερη δυνατότητα αξιοποίησης επενδυτικών ευκαιριών που δημιουργεί η αυξανόμενη ανάγκη συμμετοχής ιδιωτικών κεφαλαίων σε έργα υποδομής.
Τα συνολικά ελεύθερα ταμειακά διαθέσιμα του Ομίλου στις 30 Σεπτεμβρίου 2026 διαμορφώθηκαν σε περίπου 2,2 δισ. ευρώ, εκ των οποίων περίπου 1,2 δισ. ευρώ σε επίπεδο μητρικής εταιρείας.
Συμπεριλαμβανομένων, σε αναπροσαρμοσμένη βάση, των διαθεσίμων από την έκδοση του Ευρωομολόγου, η οποία ολοκληρώθηκε στις 26 Οκτωβρίου 2026, τα συνολικά ταμειακά διαθέσιμα ανέρχονται σε περίπου 2,7 δισ. ευρώ.
Η ενισχυμένη ρευστότητα, σε συνδυασμό με την εξέλιξη των δραστηριοτήτων Παραχωρήσεων και Κατασκευών, δημιουργεί πρόσθετη χρηματοδοτική ευελιξία για την επόμενη φάση ανάπτυξης του Ομίλου.
Οι συνολικές επενδυτικές δαπάνες κατά το εννεάμηνο ανήλθαν σε περίπου 407 εκατ. ευρώ.
Τα κεφάλαια κατευθύνθηκαν στα υπό εκτέλεση έργα, μεταξύ των οποίων η Εγνατία Οδός, ο Βόρειος Οδικός Άξονας Κρήτης (ΒΟΑΚ), το ολοκληρωμένο τουριστικό συγκρότημα IRC και ο Νέστος.
Στις επενδύσεις περιλαμβάνεται επίσης η εξαγορά του 12,8% του μετοχικού κεφαλαίου της ΕΥΔΑΠ, στο πλαίσιο του στρατηγικού σχεδιασμού του Ομίλου.
Εξαιρουμένου του δανεισμού χρηματοδότησης έργων (Project Finance), ο οποίος δεν έχει αναγωγή στη μητρική εταιρεία, η προσαρμοσμένη καθαρή ταμειακή θέση του Ομίλου διαμορφώθηκε σε 161 εκατ. ευρώ, έναντι καθαρού δανεισμού 211 εκατ. ευρώ στις 31 Δεκεμβρίου 2025.
Σε ενοποιημένο επίπεδο, βάσει των σχετικών απαιτήσεων των Διεθνών Προτύπων Χρηματοοικονομικής Αναφοράς (IFRS), περιλαμβάνεται και ο δανεισμός των εταιρειών που ελέγχονται από τον Όμιλο, παρότι πρόκειται για χρηματοδοτήσεις έργων χωρίς αναγωγή στη μητρική, οι οποίες εξυπηρετούνται αποκλειστικά από τις ταμειακές ροές των αντίστοιχων έργων.
Σε αυτή τη βάση, το προσαρμοσμένο καθαρό χρέος διαμορφώθηκε σε 3,98 δισ. ευρώ, έναντι 4,30 δισ. ευρώ στις 31 Δεκεμβρίου 2025.
Σχεδόν το σύνολο του ποσού σχετίζεται με μακροπρόθεσμες χρηματοδοτήσεις έργων, με μέση διάρκεια περίπου 20 έτη. Πάνω από το 85% του σχετικού δανεισμού αφορά τις εταιρείες παραχώρησης της Νέας Αττικής Οδού και της Νέας Εγνατίας Οδού, δύο μακροχρόνια έργα υποδομών, με σημαντική δυνατότητα παραγωγής ταμειακών ροών.
Παράλληλα, το 91% του συνολικού δανεισμού του Ομίλου φέρει σταθερό επιτόκιο ή είναι αντισταθμισμένο έναντι του επιτοκιακού κινδύνου, ενώ το μεσοσταθμικό κόστος δανεισμού διαμορφώθηκε σε περίπου 3,8%.
Περισσότερες ειδήσεις
ΓΕΚ ΤΕΡΝΑ: Πλειοψηφική συμμετοχή στη GA Aviation και είσοδος στις υπηρεσίες MRO


