


Σταθερή λειτουργική επίδοση, παρά τις πληθωριστικές πιέσεις στο κόστος εκτέλεσης των έργων, κατέγραψε ο όμιλος ΑΒΑΞ στο πρώτο εξάμηνο του 2026, διατηρώντας παράλληλα ισχυρό ανεκτέλεστο υπόλοιπο και χαρτοφυλάκιο συμμετοχών σε παραχωρήσεις και ΣΔΙΤ.
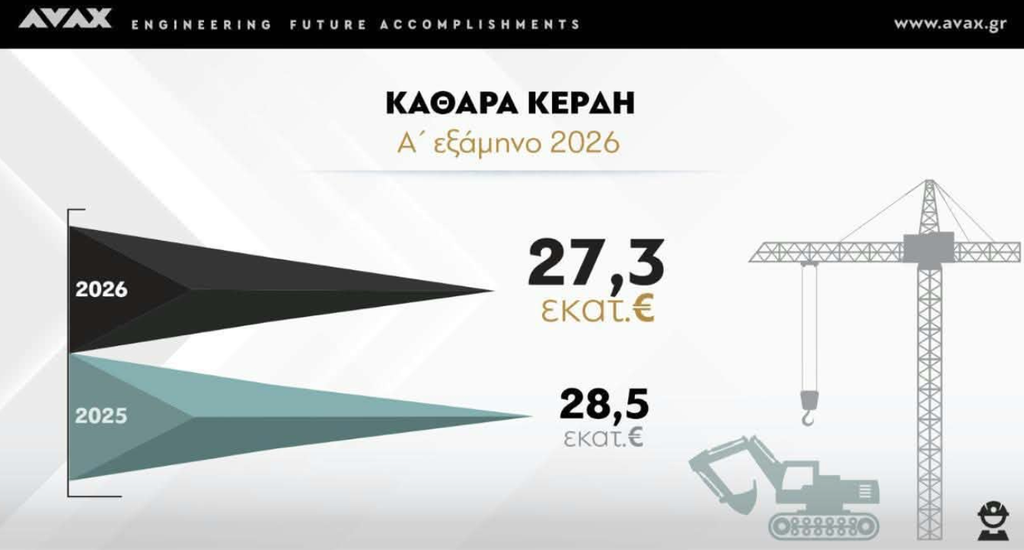
Τα κέρδη προ φόρων αυξήθηκαν κατά 3,8%, στα 44,5 εκατ. ευρώ, ενώ τα καθαρά κέρδη μετά από φόρους διαμορφώθηκαν στα 27,3 εκατ. ευρώ, έναντι 28,5 εκατ. ευρώ το αντίστοιχο περσινό διάστημα.
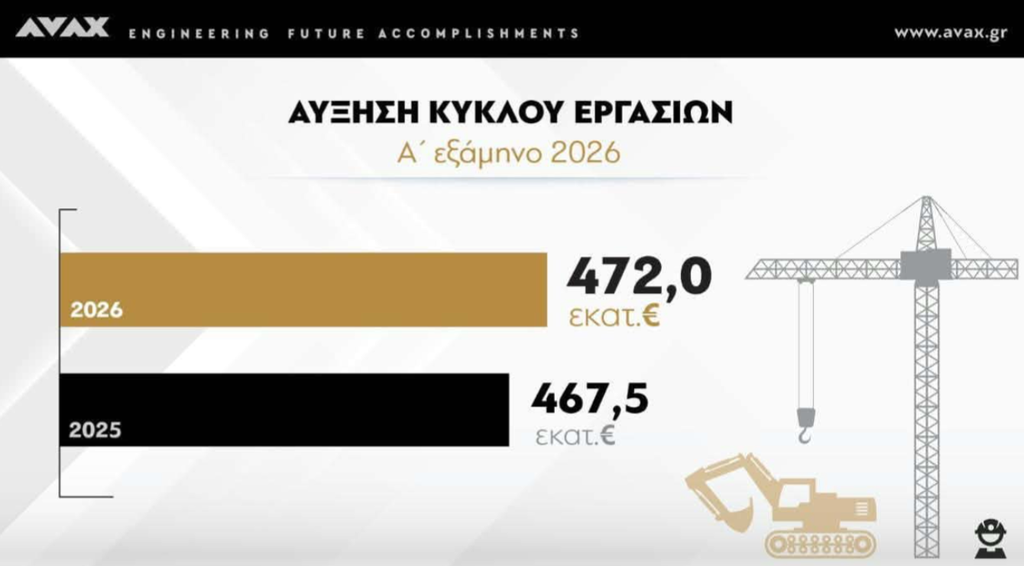
Ο ενοποιημένος κύκλος εργασιών αυξήθηκε κατά 0,9%, στα 472 εκατ. ευρώ, από 467,5 εκατ. ευρώ το αντίστοιχο εξάμηνο του 2025. Η εξέλιξη συνδέεται με τον υψηλό ρυθμό εκτέλεσης έργων στην Ελλάδα και τη Ρουμανία.
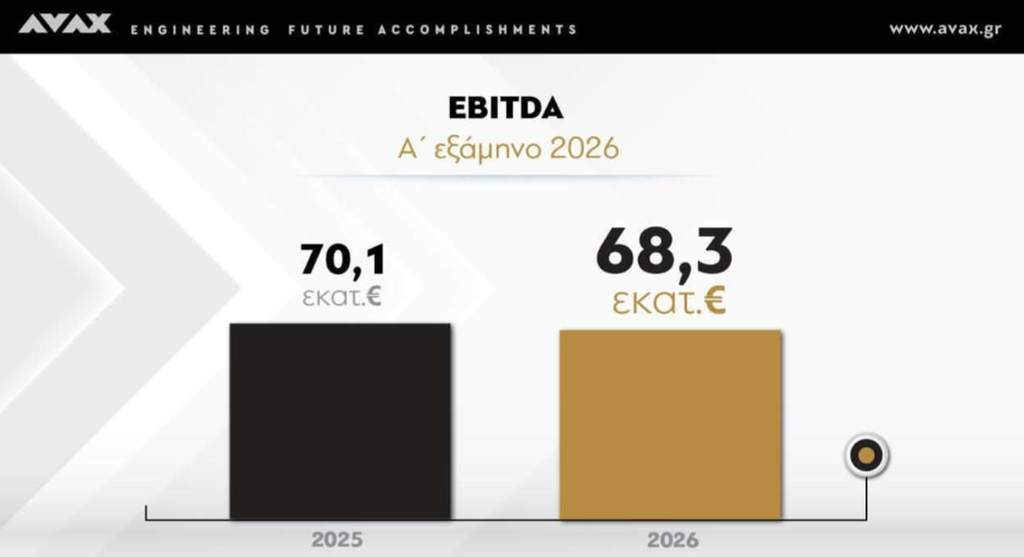
Το EBITDA διαμορφώθηκε σε 68,3 εκατ. ευρώ, έναντι 70,1 εκατ. ευρώ ένα χρόνο πριν, καταγράφοντας περιορισμένη υποχώρηση 2,6%. Το περιθώριο EBITDA του κατασκευαστικού κλάδου ανήλθε στο 12,6%, από 13,5% το πρώτο εξάμηνο του 2025, παραμένοντας ωστόσο υψηλότερα από το 10,8% του συνόλου του 2025.
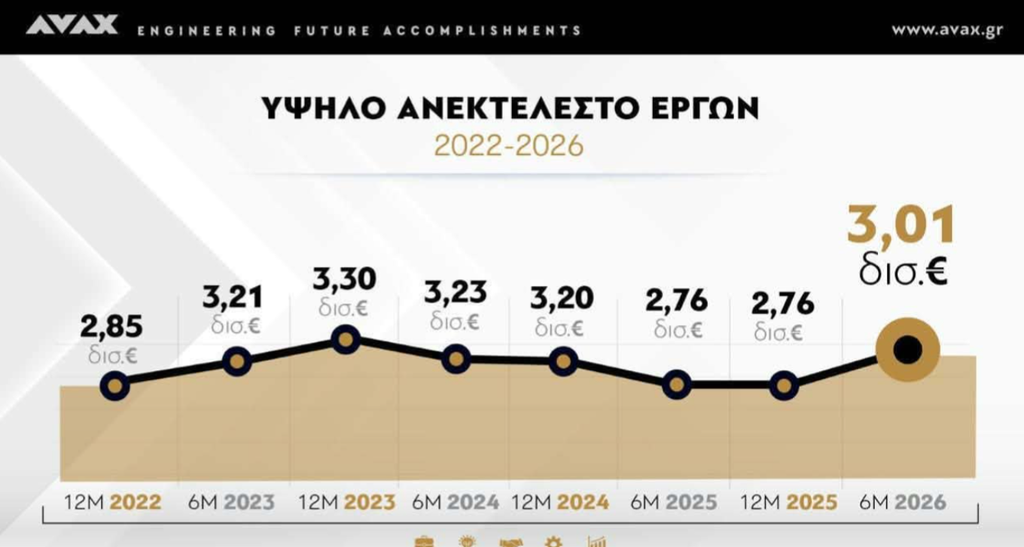
Το ανεκτέλεστο υπόλοιπο έργων διαμορφώνεται σήμερα σε περίπου 3 δισ. ευρώ, από 2,76 δισ. ευρώ στο τέλος του 2025. Στο ποσό περιλαμβάνονται νέες συμβάσεις ύψους 850 εκατ. ευρώ που υπεγράφησαν εντός του 2026, καθώς και έργα που βρίσκονται προς υπογραφή έως και τον Σεπτέμβριο.
Τα έργα στην Ελλάδα αντιπροσωπεύουν το 96% του ανεκτέλεστου, ενώ το 4% αφορά έργα στο εξωτερικό. Σε επίπεδο κατηγοριών, τα δημόσια έργα αντιστοιχούν στο 41% και τα ιδιωτικά έργα μαζί με τις ΣΔΙΤ στο 59%.
Η εύλογη αξία του χαρτοφυλακίου συμμετοχών σε παραχωρήσεις και ΣΔΙΤ ανήλθε στα 408 εκατ. ευρώ στις 30 Ιουνίου, από 398 εκατ. ευρώ στο τέλος του 2025, χωρίς να περιλαμβάνεται η αξία της Μαρίνας Αθηνών που ενοποιείται πλήρως.
Σύμφωνα με την εταιρεία, ποσό 125 εκατ. ευρώ από την αποτίμηση του χαρτοφυλακίου δεν αποτυπώνεται στα ενοποιημένα ίδια κεφάλαια, λόγω της διαφοράς μεταξύ της αποτίμησης σε εύλογη αξία και της λογιστικής μεθόδου της καθαρής θέσης.
Ο καθαρός τραπεζικός δανεισμός, συμπεριλαμβανομένου του τραπεζικού leasing για τεχνικό εξοπλισμό, αυξήθηκε στα 247,6 εκατ. ευρώ, από 200,9 εκατ. ευρώ στο τέλος του 2025. Ο λόγος καθαρού δανεισμού προς EBITDA των τελευταίων 12 μηνών διαμορφώθηκε σε 2,1 φορές, από 1,7 φορές στο τέλος της προηγούμενης χρήσης.
Η διοίκηση εκτιμά ότι τα θεμελιώδη μεγέθη του ομίλου παραμένουν ισχυρά σε μεσοπρόθεσμο ορίζοντα, με το υψηλό ανεκτέλεστο να παρέχει ορατότητα για τη συνέχιση της κατασκευαστικής δραστηριότητας.
Περισσότερες ειδήσεις
Προς αδειοδότηση τουριστικό και οικιστικό project στην Αργολίδα σε έκταση 169 στρεμμάτων
Ανώμαλη προσγείωση στην πραγματικότητα – Πώς την… πάτησε ο Aktor και ο Τούρκος partner του στο ΔΑΑ


