


Το να βρει κανείς σπίτι που να ταιριάζει στις ανάγκες του, είναι το πρώτο, φλέγον ζήτημα. Το να μπορεί να το πληρώσει είναι το άλλο και μάλλον το μεγαλύτερο. Η αγορά κατοικίας εξακολουθεί να δοκιμάζει τις αντοχές των νοικοκυριών, καθώς, παρά το μικρό «φρενάρισμα» των ανατιμήσεων, οι τιμές παραμένουν στα ύψη και τα ενοίκια σε αρκετές γειτονιές τραβούν την ανηφόρα. Σύμφωνα με τα στοιχεία του Spitogatos για το τρίτο τρίμηνο του 2026, οι μέσες ζητούμενες τιμές πώλησης αυξήθηκαν κατά 5,7% πανελλαδικά, έναντι 10% έναν χρόνο νωρίτερα, ενώ στα ενοίκια οι αυξήσεις έφτασαν το 5% στην Αττική και το 5,3% στη Θεσσαλονίκη.
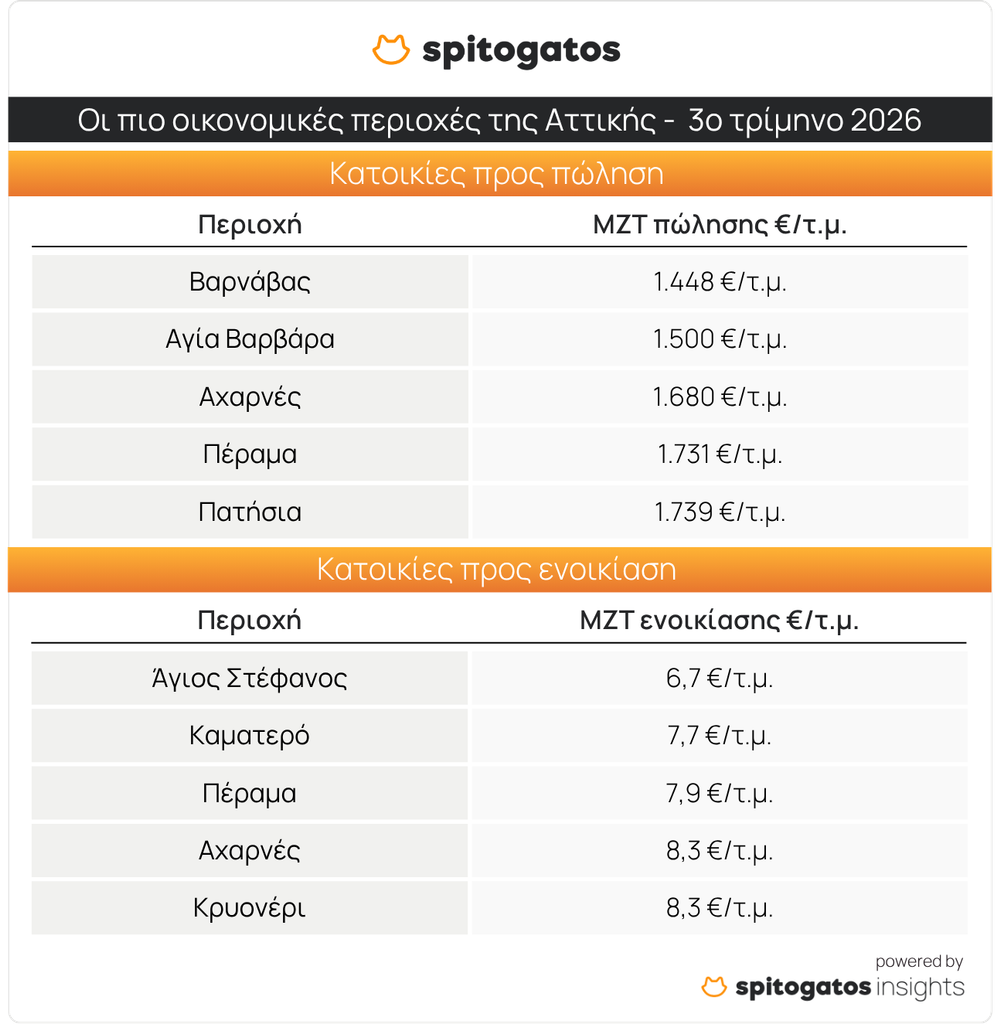
Το πού ψάχνει κανείς σπίτι εξακολουθεί να κάνει τεράστια διαφορά στον λογαριασμό. Η Βουλιαγμένη παραμένει η ακριβότερη περιοχή της Αττικής, ενώ Βαρνάβας και Άγιος Στέφανος προσφέρουν τις χαμηλότερες μέσες ζητούμενες τιμές για αγορά και ενοικίαση αντίστοιχα. Την ίδια ώρα, πίσω από τους ηπιότερους συνολικούς ρυθμούς κρύβονται μεγάλες τοπικές αυξήσεις: 23,4% στις πωλήσεις στη Νέα Φιλαδέλφεια, 25,7% στα ενοίκια της Καισαριανής και 30,5% στα ενοίκια της Επανομής.
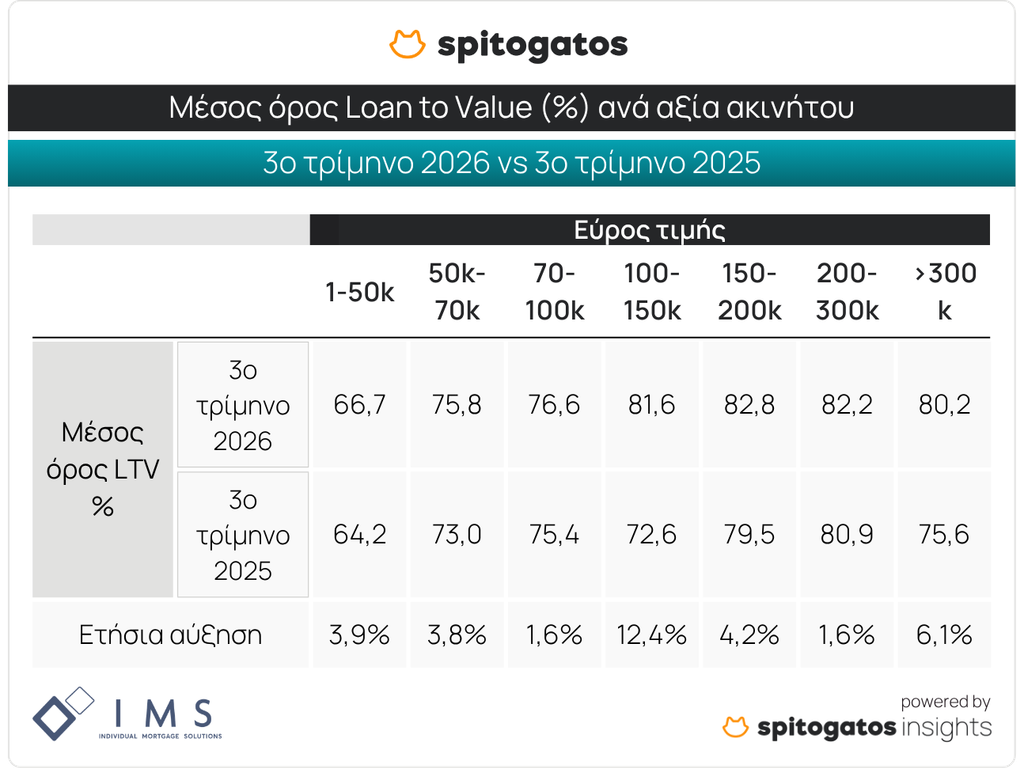
Με τις τιμές να ανεβαίνουν, οι αγοραστές αναζητούν και μεγαλύτερη κάλυψη από το στεγαστικό δάνειο. Σύμφωνα με τα στοιχεία της IMS-FC, οι τράπεζες χρηματοδοτούν μεγαλύτερο ποσοστό της αξίας του ακινήτου σε όλες τις κατηγορίες δανείων, με την πιο έντονη μεταβολή στα ποσά 100.000–150.000 ευρώ, όπου η μέση κάλυψη έφτασε το 81,6%, από 72,6% πέρυσι.
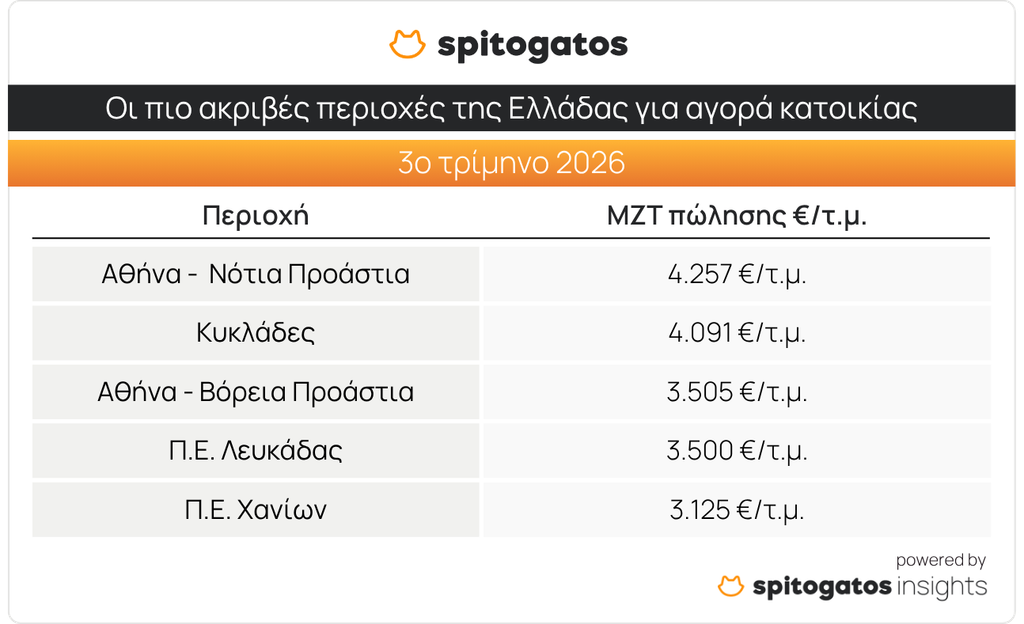
Τα Νότια Προάστια της Αθήνας και οι Κυκλάδες παραμένουν οι ακριβότερες περιοχές της χώρας για αγορά κατοικίας κατά το 3ο τρίμηνο του 2026, με ΜΖΤ πώλησης 4.257 ευρώ/τ.μ. και 4.091 ευρώ/τ.μ. αντίστοιχα. Την πρώτη πεντάδα συμπληρώνουν τα Βόρεια Προάστια της Αθήνας, η Π.Ε. Λευκάδας και η Π.Ε. Χανίων.
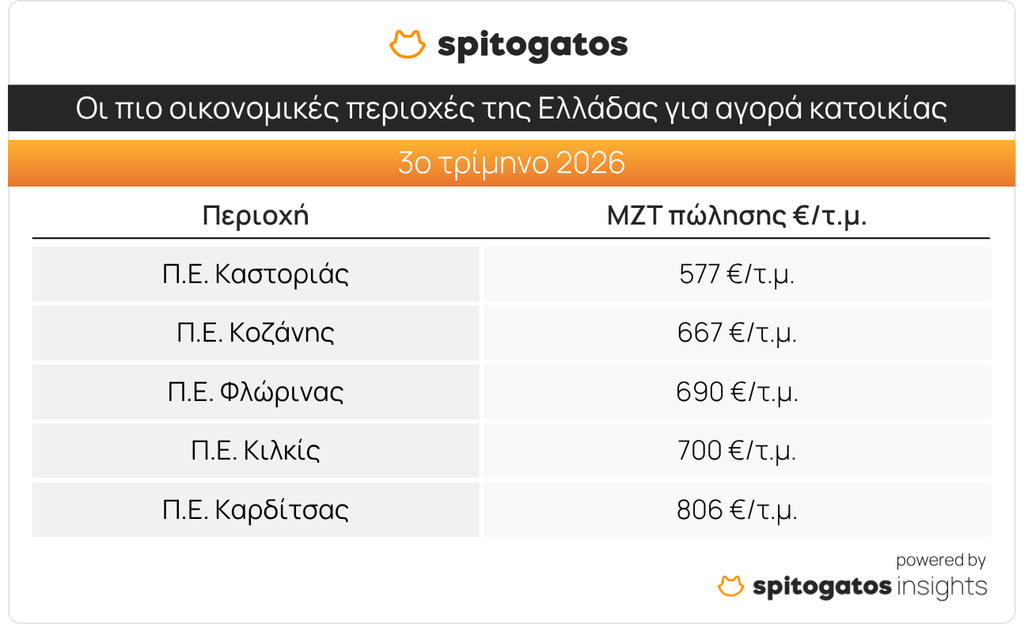
Στον αντίποδα, η Π.Ε. Καστοριάς παραμένει η οικονομικότερη περιοχή της χώρας για αγορά κατοικίας κατά το 3ο τρίμηνο του 2026, με ΜΖΤ πώλησης 577 ευρώ/τ.μ. Ακολουθούν οι Π.Ε. Κοζάνης, Φλώρινας, Κιλκίς και Καρδίτσας, με την πεντάδα να παραμένει ίδια με εκείνη του αντίστοιχου τριμήνου του 2025.
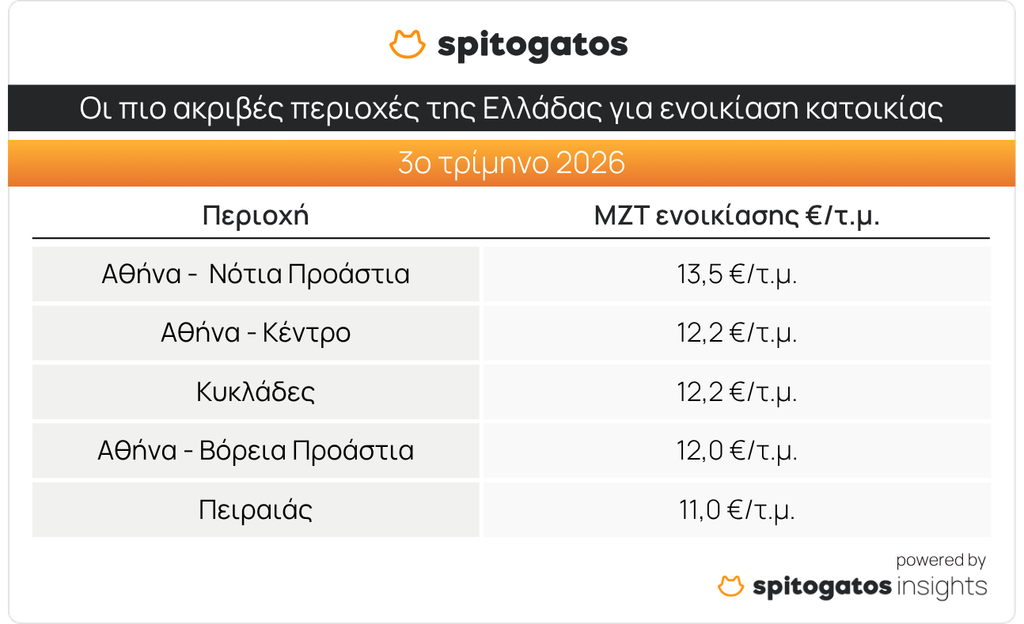
Στις κατοικίες προς ενοικίαση, τα Νότια Προάστια της Αθήνας καταγράφουν, όπως και στην πώληση, την υψηλότερη ΜΖΤ ενοικίασης στη χώρα, με 13,5 ευρώ/τ.μ. Ακολουθούν ο Δήμος Αθηναίων και οι Κυκλάδες, με κοινή ΜΖΤ ενοικίασης 12,2 ευρώ/τ.μ., ενώ την πεντάδα συμπληρώνουν τα Βόρεια Προάστια της Αθήνας και ο Πειραιάς.
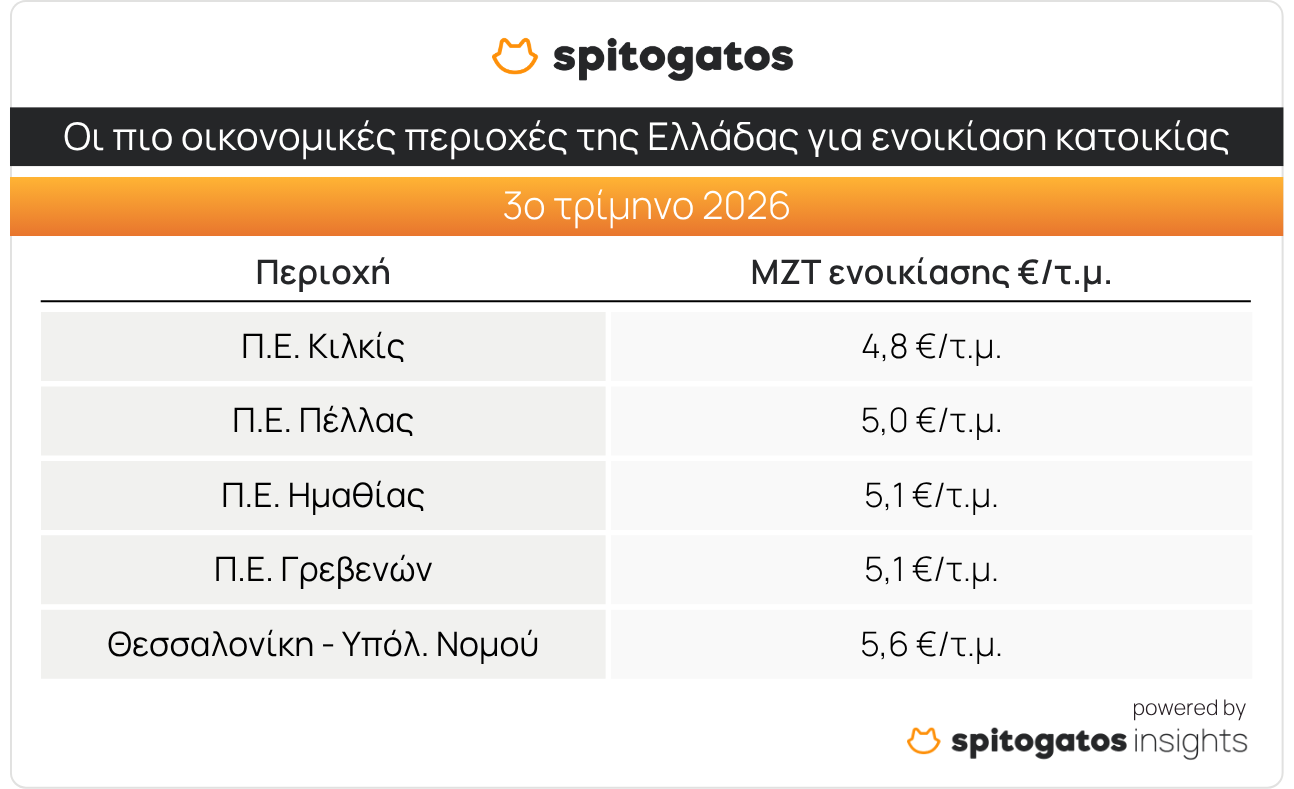
Αντίθετα, τη χαμηλότερη ΜΖΤ ενοικίασης κατά το 3ο τρίμηνο του 2026 καταγράφει η Π.Ε. Κιλκίς, με 4,8 ευρώ/τ.μ., ενώ ακολουθούν οι Π.Ε. Πέλλας, Ημαθίας και Γρεβενών, καθώς και το υπόλοιπο της Π.Ε. Θεσσαλονίκης.
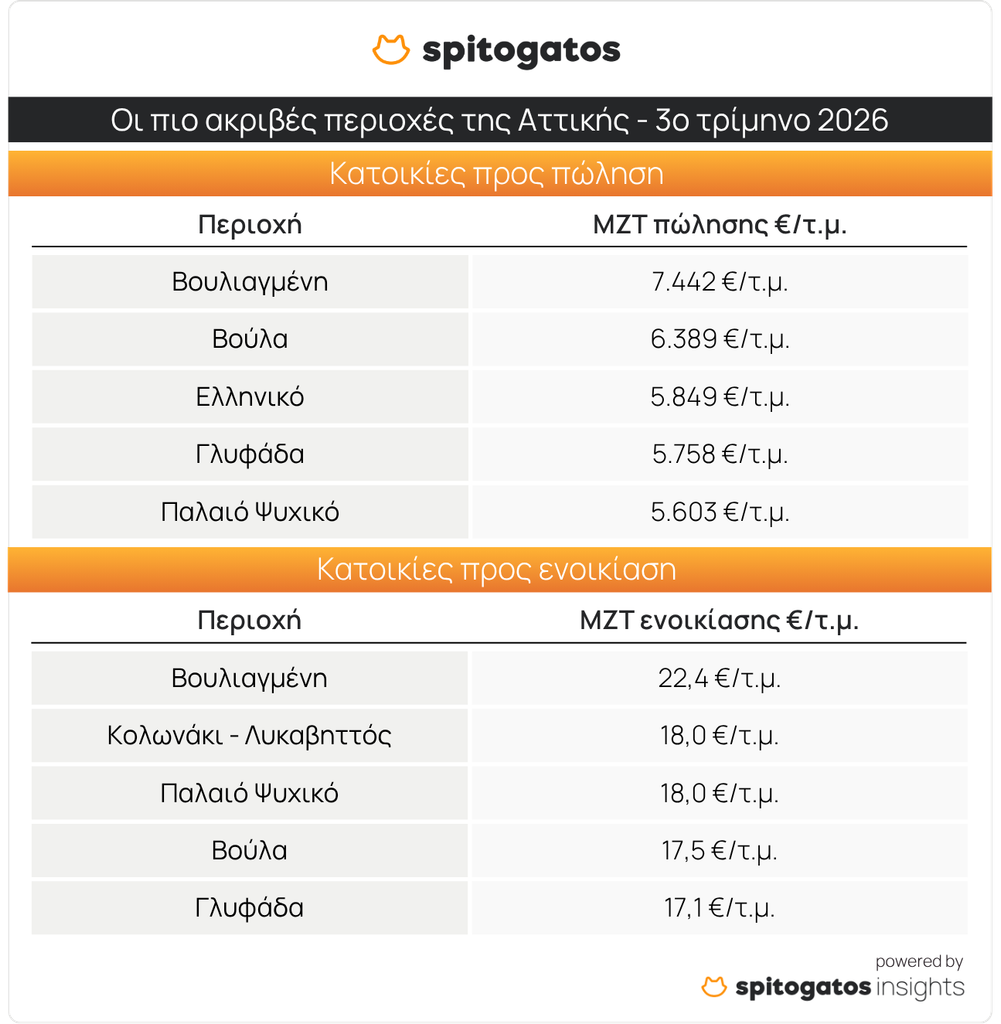
Η αγορά κατοικίας της Αττικής εξακολουθεί να χαρακτηρίζεται από σημαντικές διαφορές μεταξύ των περιοχών, με τα Νότια Προάστια να διατηρούν τις υψηλότερες ΜΖΤ τόσο στην αγορά όσο και στην ενοικίαση κατοικιών.
Η Βουλιαγμένη παραμένει η ακριβότερη περιοχή της Αττικής για αγορά κατοικίας κατά το 3ο τρίμηνο του 2026, με ΜΖΤ πώλησης 7.442 ευρώ/τ.μ., ενώ ακολουθούν η Βούλα με 6.389 ευρώ/τ.μ., το Ελληνικό με 5.849 ευρώ/τ.μ., η Γλυφάδα και το Παλαιό Ψυχικό. Στις κατοικίες προς ενοικίαση, η Βουλιαγμένη βρίσκεται επίσης στην πρώτη θέση με ΜΖΤ ενοικίασης 22,4 ευρώ/τ.μ., ενώ ακολουθούν το Κολωνάκι – Λυκαβηττός και το Παλαιό Ψυχικό με ΜΖΤ ενοικίασης 18,0 ευρώ/τ.μ., καθώς και η Βούλα και η Γλυφάδα. Οι πέντε ακριβότερες περιοχές της Αττικής, τόσο για αγορά όσο και για ενοικίαση κατοικίας, παραμένουν σταθερές σε σχέση με το 2ο τρίμηνο του 2026.
Στον αντίποδα, ο Βαρνάβας παραμένει η οικονομικότερη περιοχή της Αττικής για αγορά κατοικίας, με ΜΖΤ πώλησης 1.448 ευρώ/τ.μ. Ακολουθούν η Αγία Βαρβάρα, οι Αχαρνές, το Πέραμα και τα Πατήσια. Στις κατοικίες προς ενοικίαση, τη χαμηλότερη ΜΖΤ ενοικίασης καταγράφει ο Άγιος Στέφανος, με 6,7 ευρώ/τ.μ., ενώ ακολουθούν το Καματερό, το Πέραμα, οι Αχαρνές και το Κρυονέρι.
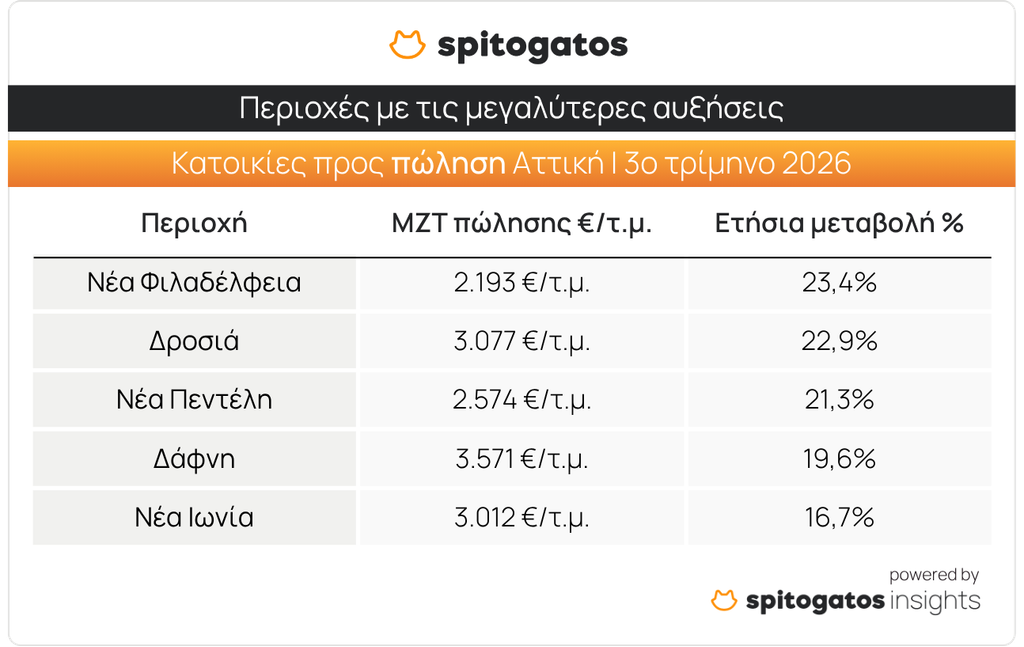
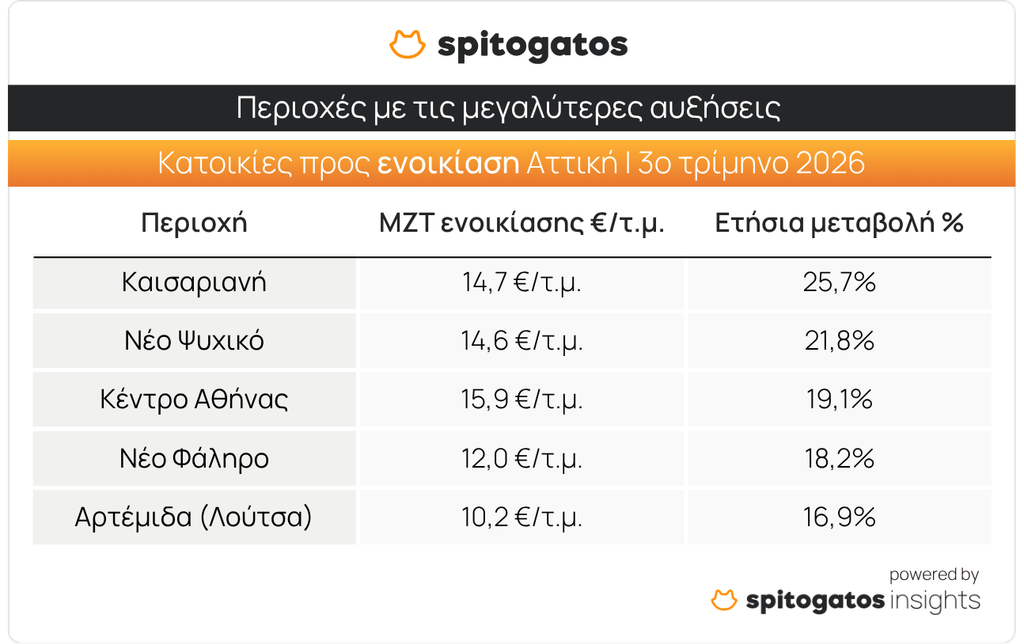
Τη μεγαλύτερη ετήσια αύξηση στη ΜΖΤ πώλησης κατοικίας στην Αττική κατά το 3ο τρίμηνο του 2026, σε σύγκριση με το 3ο τρίμηνο του 2025, κατέγραψε η Νέα Φιλαδέλφεια, με 23,4%. Ακολουθούν η Δροσιά και η Νέα Πεντέλη, με αυξήσεις 22,9% και 21,3% αντίστοιχα, ενώ την πεντάδα συμπληρώνουν η Δάφνη και η Νέα Ιωνία. Στην ενοικίαση, πρώτη στις ετήσιες αυξήσεις βρίσκεται η Καισαριανή με 25,7%, ενώ ακολουθούν το Νέο Ψυχικό και το Κέντρο Αθήνας, με 21,8% και 19,1% αντίστοιχα. Στην πεντάδα βρίσκονται επίσης το Νέο Φάληρο και η Αρτέμιδα (Λούτσα).
Οι ΜΖΤ κατοικιών στη Θεσσαλονίκη εξακολουθούν να κινούνται ανοδικά κατά το 3ο τρίμηνο του 2026, με ετήσια αύξηση τόσο στην πώληση όσο και στην ενοικίαση κατοικιών.
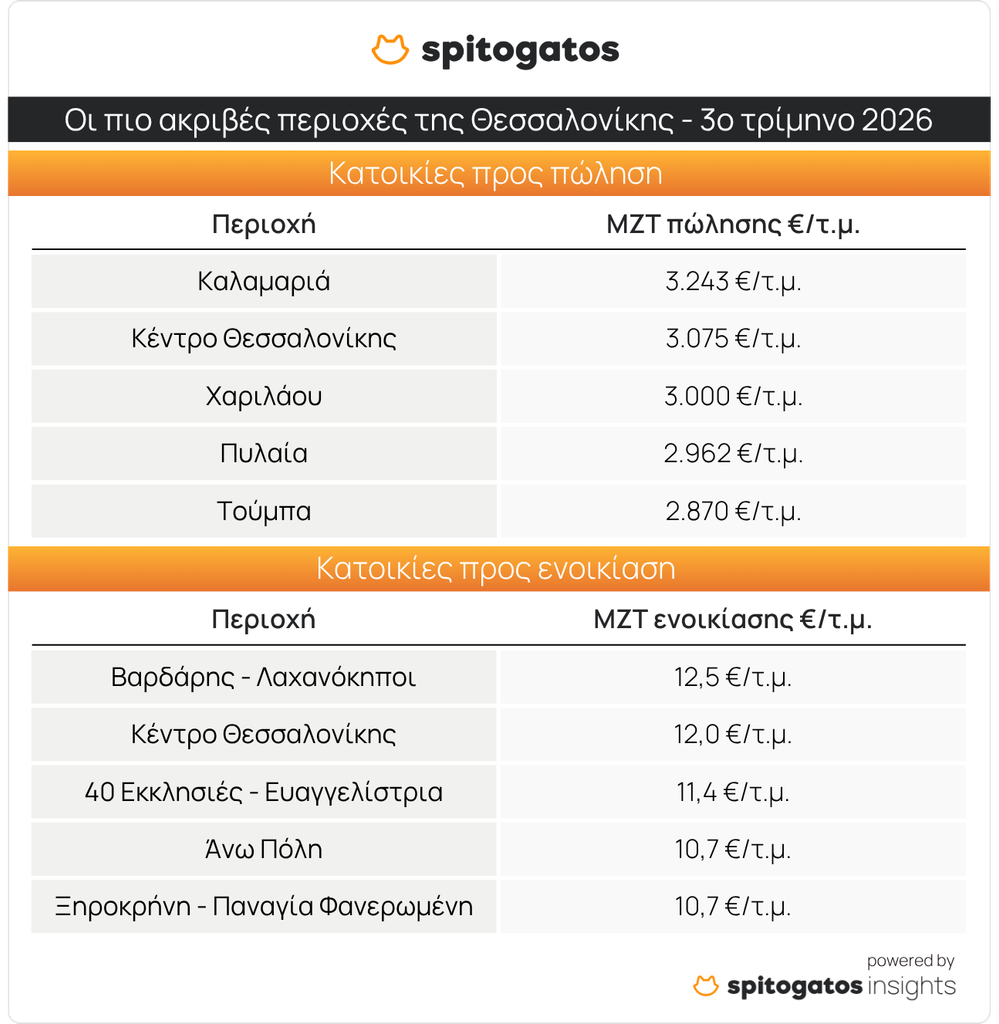
Η Καλαμαριά παραμένει η ακριβότερη περιοχή της Θεσσαλονίκης για αγορά κατοικίας κατά το 3ο τρίμηνο του 2026, με ΜΖΤ πώλησης 3.243 ευρώ/τ.μ. Ακολουθούν το Κέντρο Θεσσαλονίκης με 3.075 ευρώ/τ.μ., η Χαριλάου με 3.000 ευρώ/τ.μ., η Πυλαία και η Τούμπα. Στις κατοικίες προς ενοικίαση, την υψηλότερη ΜΖΤ καταγράφει ο Βαρδάρης – Λαχανόκηποι, με 12,5 ευρώ/τ.μ., ενώ ακολουθούν το Κέντρο Θεσσαλονίκης με 12,0 ευρώ/τ.μ., οι 40 Εκκλησιές – Ευαγγελίστρια, η Άνω Πόλη και η Ξηροκρήνη – Παναγία Φανερωμένη.
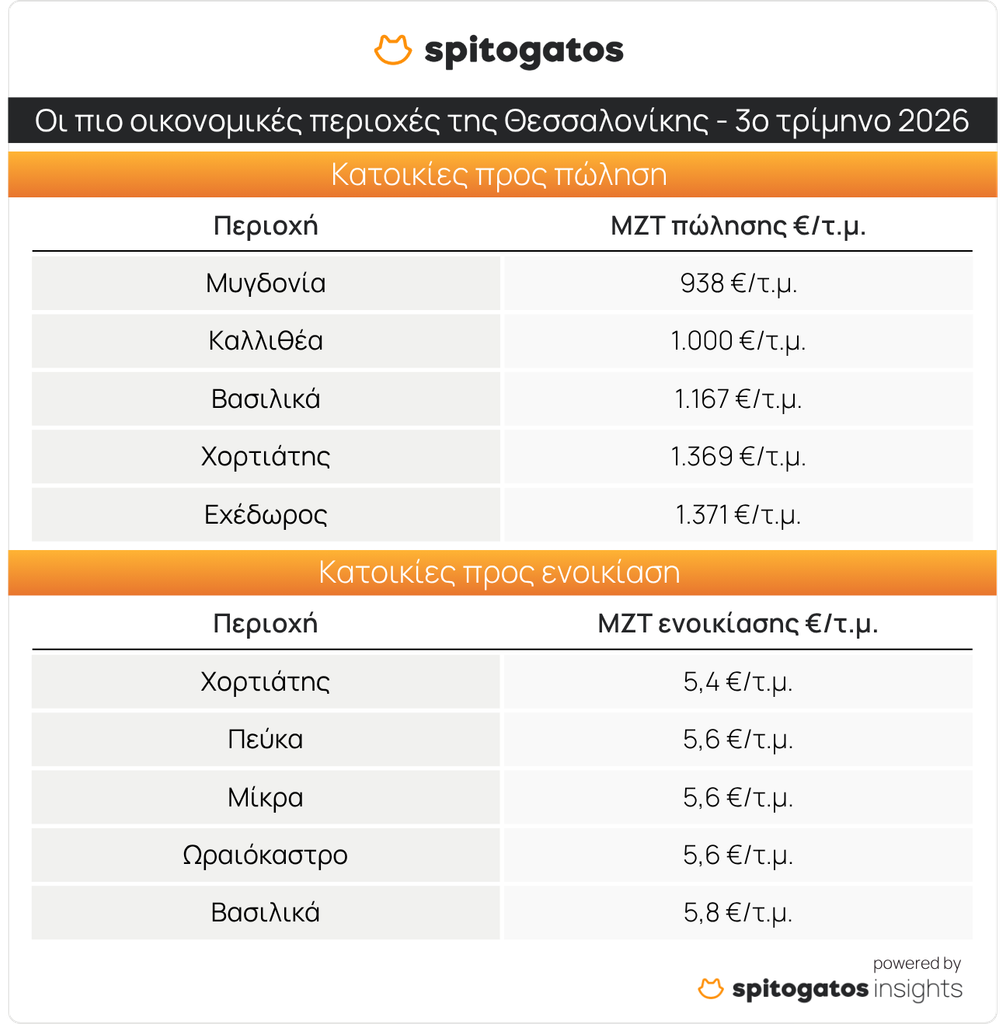
Στον αντίποδα, η Μυγδονία αποτελεί την οικονομικότερη περιοχή της Θεσσαλονίκης για αγορά κατοικίας, με ΜΖΤ πώλησης 938 ευρώ/τ.μ. Ακολουθούν η Καλλιθέα με ΜΖΤ πώλησης 1.000 ευρώ/τ.μ., τα Βασιλικά, ο Χορτιάτης και ο Εχέδωρος. Στις κατοικίες προς ενοικίαση, οι οικονομικότερες περιοχές εντοπίζονται στα προάστια της Θεσσαλονίκης, με τη χαμηλότερη ΜΖΤ να καταγράφεται στον Χορτιάτη, με 5,4 ευρώ/τ.μ., ενώ ακολουθούν τα Πεύκα, η Μίκρα, το Ωραιόκαστρο και τα Βασιλικά.
Οι περιοχές που ξεχώρισαν κατά το 3ο τρίμηνο του 2026 για τις μεγαλύτερες ετήσιες αυξήσεις στη ΜΖΤ πώλησης κατοικιών ήταν το Ωραιόκαστρο με 27,2% και η Ξηροκρήνη – Παναγία Φανερωμένη με 26,6%, ενώ ακολουθούν τα Σφαγεία – Ιχθυόσκαλα με 24,8%. Στις κατοικίες προς ενοικίαση, τη μεγαλύτερη ετήσια αύξηση στη ΜΖΤ κατέγραψε η Επανομή με 30,5%, ενώ ακολουθούν η Μενεμένη με 22,6% και ο Βαρδάρης – Λαχανόκηποι με 20,4%.
Σύμφωνα με τα στοιχεία της IMS-FC, του μεγαλύτερου μεσίτη πιστώσεων στεγαστικών δανείων στην Ελλάδα και στρατηγικού συνεργάτη του Spitogatos, οι τράπεζες χρηματοδοτούν το 3ο τρίμηνο του 2026 ακόμη μεγαλύτερο μέρος της αξίας των ακινήτων σε σχέση με έναν χρόνο πριν. Ο μέσος δείκτης Loan to Value (LTV), που δείχνει τι ποσοστό της αξίας του ακινήτου καλύπτει το στεγαστικό δάνειο, κινήθηκε ανοδικά σε όλες τις κατηγορίες ποσού δανείου. Η τάση αυτή συνδέεται άμεσα με τη συνεχιζόμενη άνοδο των μέσων ζητούμενων τιμών των κατοικιών. Όσο ακριβαίνουν τα ακίνητα, τόσο μεγαλώνει σε απόλυτα ποσά η ίδια συμμετοχή που καλείται να καταβάλει ο αγοραστής, με αποτέλεσμα όλο και περισσότεροι να επιδιώκουν υψηλότερο ποσοστό χρηματοδότησης. Ρόλο φαίνεται να παίζει και η καλύτερη ενημέρωση των δανειοληπτών για τα στεγαστικά προγράμματα που έχουν διαθέσει οι τράπεζες τα τελευταία χρόνια, μέσω των οποίων, ανάλογα με το πιστοληπτικό προφίλ, η χρηματοδότηση μπορεί να φτάσει έως και το 90% της εκτιμηθείσας αξίας του ακινήτου.
Η πιο έντονη ετήσια άνοδος του δείκτη LTV σημειώθηκε στα δάνεια από 100.000 έως 150.000 ευρώ, όπου ο μέσος δείκτης ανήλθε στο 81,6% από 72,6% το 3ο τρίμηνο του 2025, δηλαδή αύξηση 9 ποσοστιαίων μονάδων. Γενικότερα, στα δάνεια άνω των 100.000 ευρώ ο μέσος δείκτης κινείται πλέον μεταξύ 80,2% και 82,8%. Στα μικρότερα δάνεια, έως 50.000 ευρώ, ο δείκτης βρίσκεται στο 66,7%, από 64,2% πέρυσι.
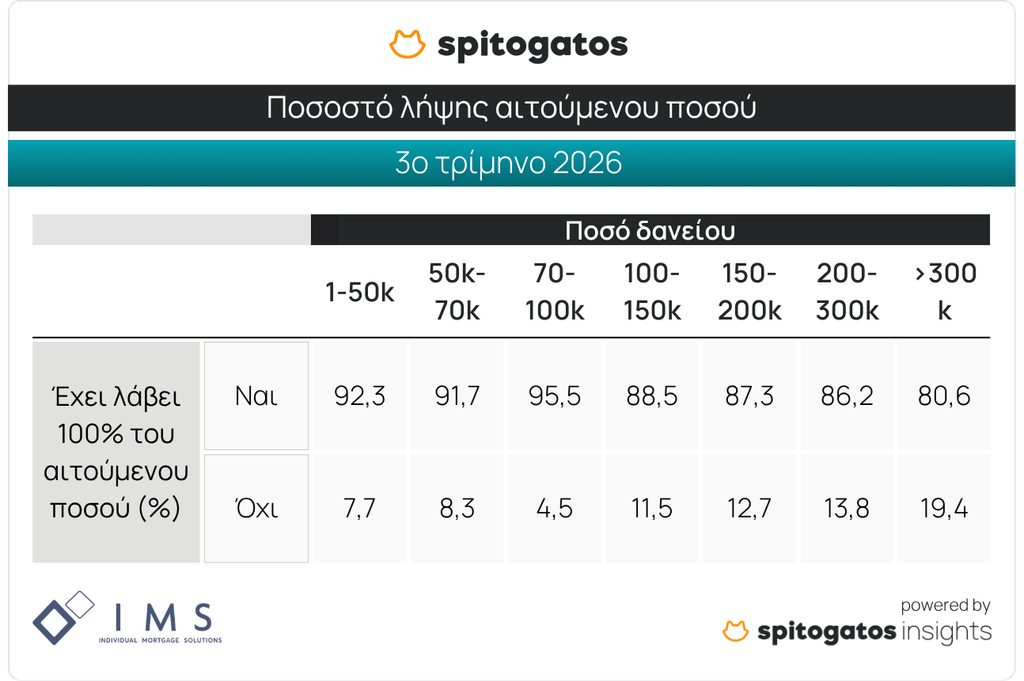
Παράλληλα, η συντριπτική πλειονότητα των αιτήσεων εγκρίνεται για το σύνολο του ποσού που ζητήθηκε αρχικά. Το ποσοστό φτάνει το 95,5% στα δάνεια από 70.000 έως 100.000 ευρώ και το 92,3% στα δάνεια έως 50.000 ευρώ, ενώ και στα μεγαλύτερα ποσά παραμένει υψηλό, μεταξύ 80,6% και 88,5%. Σημαντικό ρόλο σε αυτό διαδραματίζει η διαδικασία που ακολουθείται μέσω των εξειδικευμένων μεσιτών πιστώσεων. Κάθε αίτημα εξετάζεται εκ των προτέρων και προωθείται στην τράπεζα που ταιριάζει καλύτερα στο προφίλ του δανειολήπτη, ενώ ο φάκελος συγκεντρώνεται πλήρης και σωστά τεκμηριωμένος. Έτσι αυξάνονται οι πιθανότητες να εγκριθεί το ποσό όπως ζητήθηκε.
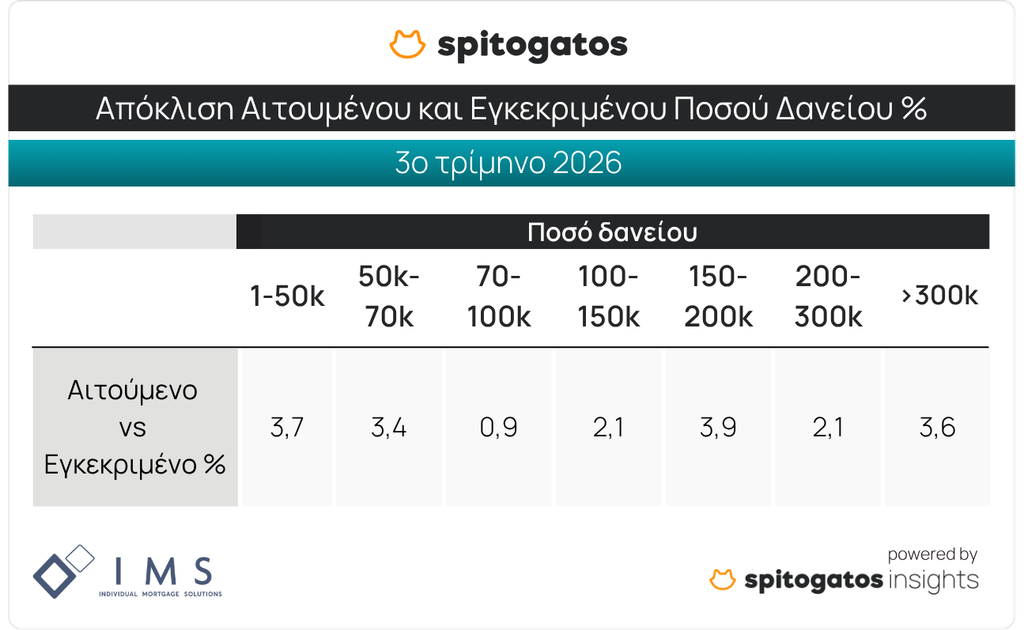
Μικρή παραμένει και η απόκλιση ανάμεσα στο ποσό που ζητά ο δανειολήπτης και σε αυτό που τελικά εγκρίνεται. Στα δάνεια από 70.000 έως 100.000 ευρώ η μέση διαφορά περιορίζεται μόλις στο 0,9%, ενώ σε καμία κατηγορία δεν υπερβαίνει το 3,9%.
Σε αυτό συμβάλλει η καθοδήγηση από εξειδικευμένους συμβούλους, που βοηθούν τον δανειολήπτη να προσδιορίσει ρεαλιστικά το ποσό που χρειάζεται και να απευθυνθεί στην κατάλληλη τράπεζα, χωρίς να χρειαστεί να καταθέσει διαδοχικά αιτήματα σε διαφορετικά ιδρύματα.
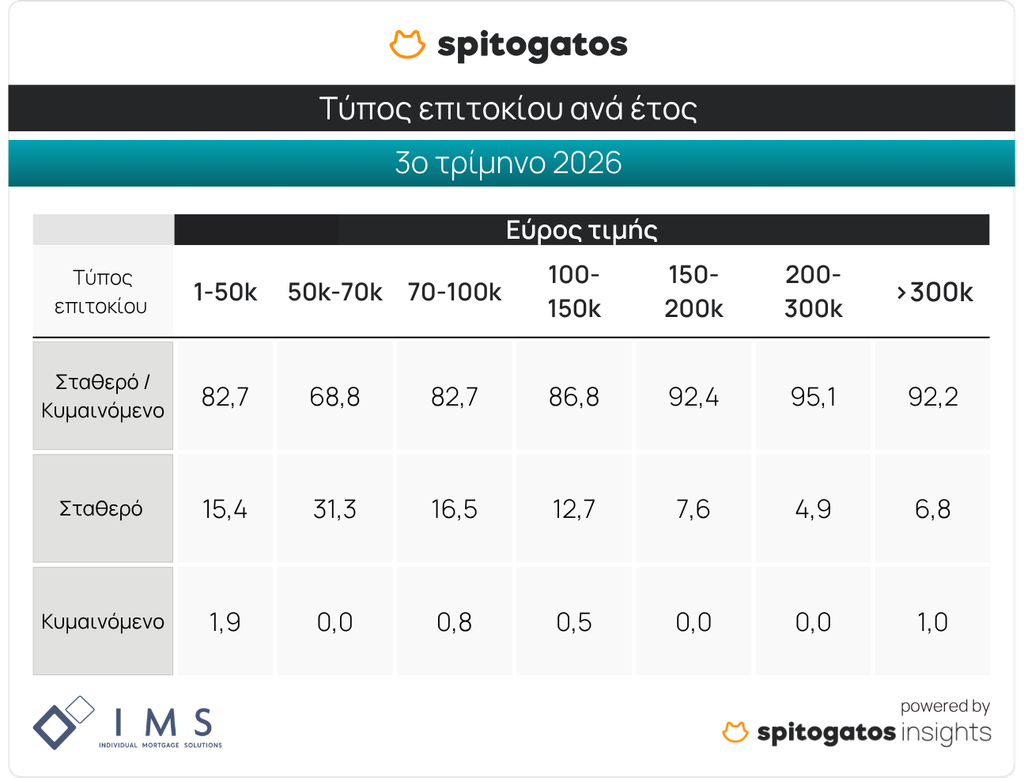
Όσον αφορά τον τύπο επιτοκίου, οι δανειολήπτες προτιμούν σαφώς προγράμματα με αρχική περίοδο σταθερού επιτοκίου που στη συνέχεια μετατρέπεται σε κυμαινόμενο. Τα προγράμματα αυτά αντιστοιχούν, ανάλογα με την κατηγορία ποσού δανείου, στο 68,8% έως 95,1% των δανείων. Αντίθετα, τα δάνεια με αποκλειστικά κυμαινόμενο επιτόκιο είναι πλέον ελάχιστα, καθώς δεν ξεπερνούν το 1,9% σε καμία κατηγορία.
Περισσότερες ειδήσεις


