


Τον τρόπο με τον οποίο η Metlen Energy and Metals οργανώνει τη χρηματοδότηση έργων μέσω εταιρειών ειδικού σκοπού (SPVs), εξετάζει δημοσίευμα των Financial Times με τίτλο «What makes a project ringfence? For Metlen, it’s complicated», θέτοντας σημαντικά ερωτήματα αναφορικά με την έκταση της απομόνωσης κινδύνων σε επίπεδο έργου, αλλά και την σχετική πληροφόρηση που παρέχεται στους επενδυτές σχετικά με τον δανεισμό του ομίλου.
«Όχημα» της εν λόγω πρακτικής αποτελεί η περίπτωση ενός φωτοβολταϊκού έργου στη Βρετανία, ισχύος περίπου 50 MW. Σύμφωνα με το δημοσίευμα, η Metlen ανέλαβε την ανάπτυξη του έργου, αξίας περίπου 32 εκατ. στερλινών, μετά τη λήψη της πολεοδομικής έγκρισης.
Στη συνέχεια, το project εντάχθηκε σε βρετανική εταιρεία ειδικού σκοπού, πρακτική που χρησιμοποιείται ευρέως στη χρηματοδότηση υποδομών και έργων ενέργειας, καθώς επιτρέπει τη σύνδεση των χρηματοδοτικών υποχρεώσεων με τις μελλοντικές ταμειακές ροές κάθε έργου. Οι Financial Times σημειώνουν ότι η Metlen διαθέτει περισσότερες από 200 εταιρείες ειδικού σκοπού σε περισσότερες από δώδεκα δικαιοδοσίες, σύμφωνα με την ετήσια έκθεσή της για το 2025.
Εν τέλει, το έργο Whirlbush ολοκληρώθηκε και ηλεκτρίστηκε τον Ιούνιο του 2024, ενώ μέχρι πέρυσι λειτουργούσε κοντά στην ονομαστική του ισχύ.
Στις 19 Δεκεμβρίου, η εταιρεία ειδικού σκοπού που κατείχε το έργο Whirlbush συμμετείχε σε κοινή χρηματοδοτική γραμμή της Alpha Bank, με την ονομασία «Project Vision». Στην ίδια χρηματοδότηση εντάχθηκαν ακόμη πέντε έργα του ομίλου Metlen, τα οποία βρίσκονταν τότε σε φάση αδειοδότησης ή κατασκευής.
Με απλά λόγια, το Whirlbush χρησιμοποιήθηκε ως ο βασικός δανειολήπτης της κοινής χρηματοδότησης. Έτσι, στις οικονομικές καταστάσεις του στο τέλος του 2025 εμφάνισε δανεισμό 77,6 εκατ. στερλινών από την Alpha Bank, ενώ έναν χρόνο πριν δεν είχε καθόλου δανεισμό.
Την ίδια περίοδο, η εταιρεία κατέγραψε ότι της όφειλαν πάνω από 59 εκατ. στερλίνες άλλες εταιρείες του ίδιου ομίλου. Το ποσό αυτό ήταν εξαιρετικά υψηλότερο από το αντίστοιχο της προηγούμενης χρονιάς, που δεν ξεπερνούσε τις 100.000 στερλίνες. Σύμφωνα με τη Metlen, μέρος των κεφαλαίων της χρηματοδότησης προωθήθηκε από το Whirlbush προς τα υπόλοιπα έργα που συμμετείχαν στο «Project Vision».
Όπως αναφέρει το διεθνές δημοσίευμα, η Metlen συμφώνησε στις 4 Φεβρουαρίου να πουλήσει χαρτοφυλάκιο βρετανικών φωτοβολταϊκών έργων στη Schroders Greencoat, στο οποίο περιλαμβανόταν και η εταιρεία ειδικού σκοπού του Whirlbush. Η συναλλαγή ολοκληρώθηκε στις 26 Μαΐου και, στις 3 Ιουνίου, ο δανεισμός της συγκεκριμένης εταιρείας προς την Alpha Bank καταγράφηκε ως εξοφλημένος.
Σε απάντησή της η Metlen ανέφερε, όπως αναφέρουν οι Financial Times, ότι το Whirlbush λειτούργησε ως ο αντιπροσωπευτικός δανειολήπτης της χρηματοδότησης και ότι μέρος των κεφαλαίων προωθήθηκε στις λοιπές εταιρείες έργων.
Η εταιρεία μάλιστα χαρακτήρισε την εν λόγω δομή σχετικά τυπική για χρηματοδότηση έργων, καθώς επιτρέπει σε περισσότερα έργα να χρηματοδοτούνται από μία κοινή γραμμή, περιορίζοντας την πολυπλοκότητα και το κόστος.
Η Metlen απέρριψε επίσης την εκτίμηση ότι η χρονική συγκυρία της χρηματοδότησης θα μπορούσε να συνδέεται με τη βελτίωση της εικόνας των οικονομικών καταστάσεων στο τέλος του έτους. Όπως ανέφερε, η διαδικασία είχε ξεκινήσει μήνες νωρίτερα και ολοκληρώθηκε τον Δεκέμβριο, μετά την ολοκλήρωση των ελέγχων, εγκρίσεων και εγγράφων που απαιτούνταν. Η εταιρεία υπογράμμισε ότι υπήρχε σαφής εμπορικός σκοπός και όχι λογιστικό κίνητρο.
Το δημοσίευμα επισημαίνει, πάντως, ότι η Metlen ενοποιεί πλήρως τις εταιρείες ειδικού σκοπού του «Project Vision». Κατά συνέπεια, τόσο τα ταμειακά διαθέσιμα όσο και ο δανεισμός τους περιλαμβάνονται στον ενοποιημένο ισολογισμό του ομίλου, με ουδέτερο καθαρό αποτέλεσμα σε επίπεδο ενοποίησης.
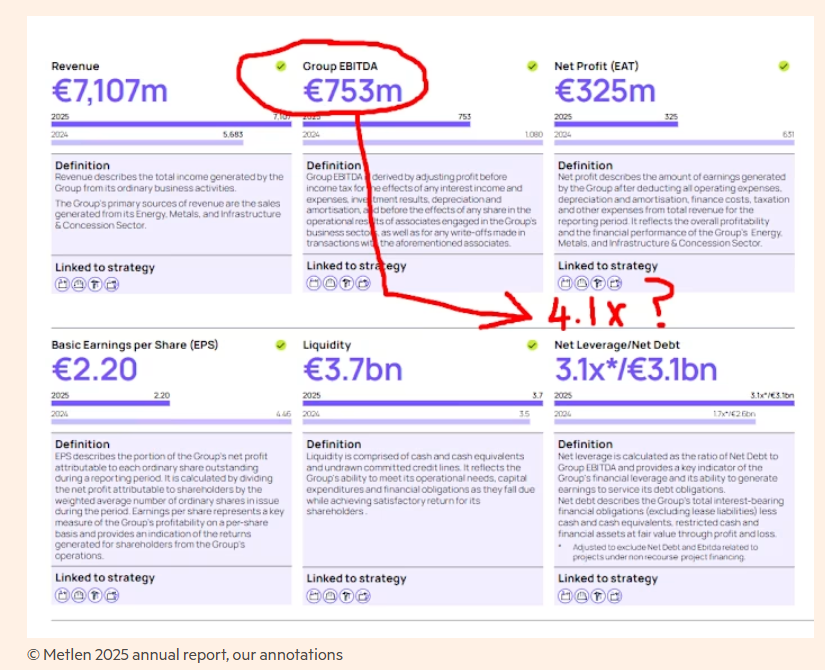
Σύμφωνα με τους Financial Times, το βασικό σημείο ενδιαφέροντος αφορά τον τρόπο υπολογισμού του προσαρμοσμένου καθαρού δανεισμού της Metlen, ο οποίος συνδέεται με χρηματοοικονομικό όρο που δεν επιτρέπει την υπέρβαση του τετραπλάσιου του προσαρμοσμένου EBITDA.
Η χρηματοδότηση έργων μέσω εταιρειών ειδικού σκοπού εξαιρείται από τον συγκεκριμένο υπολογισμό, στη βάση ότι πρόκειται για δανεισμό χωρίς αναγωγή στη μητρική εταιρεία και ότι κάθε έργο είναι διακριτά απομονωμένο από τον υπόλοιπο όμιλο.
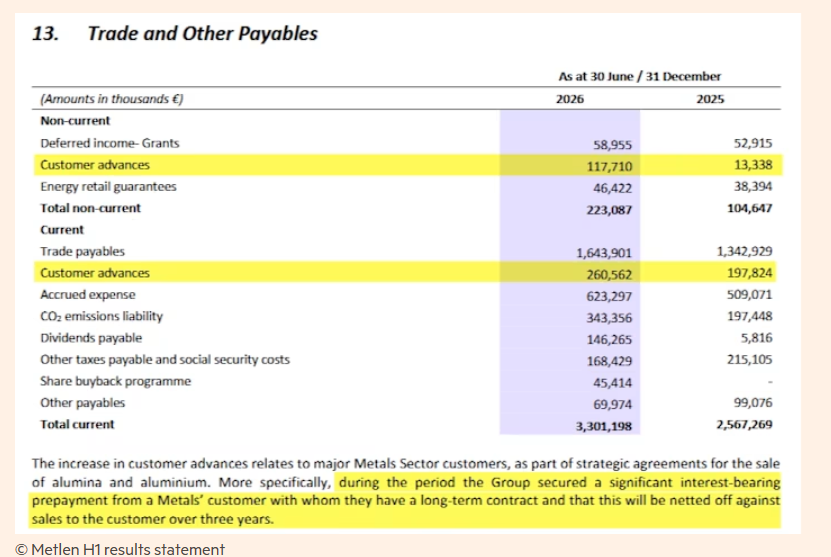
Το δημοσίευμα αναφέρεται και στα αποτελέσματα πρώτου εξαμήνου, όπου η Metlen σημείωσε ότι τα ταμειακά διαθέσιμα ενισχύθηκαν από σημαντική έντοκη προκαταβολή πελάτη, χωρίς να δημοσιοποιείται το ύψος της ή η ταυτότητα του πελάτη. Κατά τους Financial Times, η λογιστική αντιμετώπιση της προκαταβολής ως κεφαλαίου κίνησης, αντί ως δανεισμού, αποτέλεσε βασική κρίση για τον ελεγκτή της εταιρείας. Η εφημερίδα επισημαίνει ότι η διάκριση αυτή έχει βαρύτητα, δεδομένης της αύξησης των μακροπρόθεσμων υποχρεώσεων που εμφανίζεται στις οικονομικές καταστάσεις.
Όπως σημειώνουν οι Financial Times, η σύνθετη δομή χρηματοδότησης καθιστά δυσκολότερη για την αγορά την παρακολούθηση της ρευστότητας και του δανεισμού του ομίλου σε όλη τη διάρκεια του έτους. Η εφημερίδα καταλήγει ότι, για έναν όμιλο που δίνει έμφαση στη διαφάνεια, οι επενδυτές χρειάζονται πληρέστερη πληροφόρηση για να αξιολογούν με μεγαλύτερη ακρίβεια τα οικονομικά του μεγέθη.
Περισσότερες ειδήσεις
Η δύναμη του γαλλίου: Δημιουργεί σχέσεις, σχεδόν οικογενειακές!
Financial Times: Η… Οδύσσεια της ηλιακής «αυτοκρατορίας» της Metlen


